Mostrando las entradas con la etiqueta Impuesto Adicional. Mostrar todas las entradas

jueves, 8 de septiembre de 2016

Art. 14 Ter Letra B): Exención al Impuesto Adicional por servicios de Publicidad

El artículo 59, N° 2 de la Ley sobre Impuesto a la Renta (LIR), establece una retención del 35% por concepto de Impuesto Adicional (IA) a las personas sin domicilio o residencia en Chile, por las remuneraciones por servicios prestado en el extranjero, y dentro de estas remuneraciones se incluyen los servicios de publicidad en el exterior, y por el uso y suscripción de plataformas de servicios tecnológicos de internet.

Impuesto que debe ser retenido por el pagador de la renta, cuando ocurran cualesquiera de las circunstancias contempladas en el artículo 74, N°4, de la LIR, y enterarse en arcas fiscales hasta el día 12 del mes siguiente al de su retención (o día 20 para quienes emitan documentos tributarios electrónicos), utilizando para tales efectos el formulario 50, sobre Declaración Mensual y Pago Simultaneo de Impuestos.

La reforma tributaria, contenida en la Ley 20.780, de 2014, incorporo la letra B) al artículo 14 ter de la LIR, a contar del 1° de enero de 2015, estableciendo una exención del Impuesto Adicional (IA) por servicios de publicidad, y el uso y suscripción de plataformas de servicios tecnológicos de internet, prestados a las micro, pequeñas y medianas empresas.


Exención de Impuesto Adicional a servicios de publicidad y el uso y suscripción de plataformas tecnológicas
(Art. 14 Ter, letra “B”)
Remuneraciones Exentas de impuesto Adicional
Las remuneraciones exentas de IA, corresponden a la proveniente de las siguientes prestaciones de servicios en el extranjero:

a)      Servicios de publicidad.

b)      El uso y suscripción de plataformas de servicios tecnológicos de internet.(El Rincón Tributario) Por ejemplo, la suscripción y el uso a través de servidores situados en el exterior de; portales y páginas web, software, bases de datos, entre otros.

Contribuyentes Beneficiados
La exención de Impuesto Adicional, beneficia a los contribuyentes sin domicilio ni residencia en el país que prestan los servicios antes señalados.

También beneficia a las empresas constituidas, domiciliadas o residentes en Chile,(El Rincón Tributario) que reciben las prestaciones exentas de impuesto, atendido que se ven liberadas de retener, declarar y pagar el Impuesto Adicional.

Condicione para opere la exención
Para que se aplique la exención, las empresas domiciliadas o residentes en Chile que reciban los servicios desde el exterior deben cumplir con los siguientes requisitos copulativos:
a)      Obtengan rentas de la primera categoría, clasificadas en el artículo 20 de la LIR.

b)      Se trate de empresas obligadas a determinar sus rentas efectivas según contabilidad completa, o sean contribuyentes de la letra A) del artículo 14 ter de la LIR (contabilidad simplificada), o bien hasta el 31 de diciembre de 2016, se encuentren acogidos al artículo 14 bis o 14 quáter de la LIR.

c)      Obtengan un promedio anual de ingresos percibidos o devengados de su giro no superior a 100.000 UF (El Rincón Tributario) en los tres últimos años comerciales. Esto es al 31 de diciembre del año inmediatamente anterior a aquél en que paguen, abonen en cuenta o pongan a disposición las rentas gravadas con Impuesto Adicional.

Consideraciones del cómputo de 100.000 UF
Para la determinación del promedio de las 100.000 UF, respecto de los ingresos del giro, en los tres últimos ejercicios, deberán considerarse ejercicios consecutivos.

Si se tuviera una existencia inferior a tres ejercicios, el promedio se calculará computando los ejercicios de existencia efectiva de ésta, considerando como un ejercicio completo el correspondiente al inicio de actividades.
El total de los ingresos percibidos o devengados en el ejercicio, sin considerar aquellos obtenidos por sus empresas relacionadas y sin aplicarles reajuste alguno, se convertirán a UF, (El Rincón Tributario) según el valor de ésta al último día de cada uno de los años comerciales respectivos.

Si en uno o más ejercicios el contribuyente no hubiere obtenido ingresos, igualmente se considerarán dichos ejercicios en el promedio referido.

Norma de Control
La norma señala que se aplicara una tasa del 20% por concepto de Impuesto Adicional, cuando:

·         El acreedor o beneficiario de las remuneraciones se encuentre constituido, domiciliado o sea residente en alguno de los países que formen parte de la lista a que se refieren los artículo 41 D (paraisos fiscales) y 41 H (territorio o jurisdicción tiene un régimen fiscal preferencial) de la LIR.

·         O bien, posea o participe en 10% o más del capital o de las utilidades del pagador o deudor, así como en el caso que se encuentren bajo un socio o accionista común que, (El Rincón Tributario) directa o indirectamente, posea o participe en un 10% o más del capital o de las utilidades de uno u otro.

El contribuyente local, quien se encuentra obligado a retener el impuesto deberá acreditar estas circunstancias y efectuar una declaración jurada (por definir), en la forma y plazo que establezca el SII mediante resolución.

Entrada en Vigencia de norma

A partir del 1° de enero de 2015
Normativa
Circular N° 69, de 2014, del SII
Circular N° 43, de 2016, de SII


Por Juan Carlos Moscoso G.


martes, 18 de marzo de 2014

Obligación de escriturar las reinversiones: Polémica por Circular 13 de 2014

Gran controversia ha provocado la Circular N° 13, del 7 de marzo de 2014, del Servicio de Impuestos Internos, donde se instruyó que las reinversiones a partir del 1° de enero de 2013 deberían estar escrituradas, con el objeto de postergar la tributación correspondiente.  De hecho la circular en comento señala que los aportes efectuados a sociedades de personas para que puedan ser considerados como una reinversión en los términos que establece el artículo 14 de la Ley sobre impuesto a la Renta, deben cumplir con las formalidades propias de la constitución o modificación del contrato social, de acuerdo al tipo social de que se trate.

Por ejemplo, tratándose de una sociedad de responsabilidad limitada, la cual se constituye mediante escritura pública, cuyo extracto debe inscribirse en el Registro de Comercio correspondiente a su domicilio y publicarse en el Diario Oficial, las reinversiones que efectúen los socios a la sociedad respectiva deben cumplir con las formalidades propias de la constitución o  modificación del contrato social, es decir, deben constar por escritura pública, cuyo extracto debe  ser debidamente inscrito y publicado. Si tales formalidades se cumplen en tiempo y forma, sus efectos se retrotraen al momento de celebración de la escritura pública respectiva.

Recordemos, que conforme a lo dispuesto por el artículo 14 de la Ley sobre Impuesto a la Renta, la tributación de las rentas o utilidades generadas por las empresas, se aplica cuando estas son retiradas o distribuidas efectivamente a sus respectivos propietarios, socios o accionistas (vale decir cuando se retira del FUT), por lo que si las referidas utilidades se mantienen invertidas en la propia empresa que las genera o en otras sociedades, en este último caso bajo el cumplimiento de determinados requisitos, no nace la obligación tributaria para afectarlas con los impuestos global complementario o adicional.

El artículo 14, en la letra c), del N° 1, de su letra A), preceptúa que las rentas que el empresario individual o los socios de sociedades de personas retiren para invertirlas en otras empresas obligadas a determinar su renta efectiva por medio de contabilidad completa, no se gravaran con los impuestos global complementario o adicional, mientras no sean retiradas de la sociedad que recibe la inversión o distribuidas por esta, aplicándose igual norma en el caso de transformación de una empresa individual en sociedad de cualquier clase o en la división o fusión de sociedades, entendiéndose dentro de esta ultima la reunión del total de los derechos o acciones de una sociedad en manos de una misma persona.

La citada norma dispone que las referidas inversiones, solo podrán hacerse mediante aumentos efectivos de capital en empresas individuales, aportes a una sociedad de personas o adquisiciones de acciones de pago, dentro de los veinte días siguientes a aquel en que se efectuó el retiro, de hecho la norma no establece que estas deben ser formalizadas mediante escritura.

Con anterioridad a las modificaciones introducidas a la Ley sobre Impuesto a la Renta, por la Ley N° 20.630, de 2012,  El Servicio de Impuestos Internos había señalado  que para que procediera la reinversión, no era necesario que dichos aportes se realizaran mediante  escritura pública o se establecieran en el contrato social, sin perjuicio del cumplimiento de los demás requisitos legales. Esto se debía a que el inciso 2°, del N° 9, del artículo 41 de la Ley sobre Impuesto a la Renta, vigente hasta el 31 de diciembre de 2012, establecía que se consideraban como aportes de capital todos los haberes entregados por los socios, a cualquier título, a la sociedad de personas  respectiva. Es decir, el aporte efectuado mediante el mecanismo de la reinversión de utilidades tributables, operaba hasta esa fecha, independientemente de si dicho aporte se estipulaba o no mediante escritura pública.

Sin embrago la Ley N° 20 630, de 2012,  ha sustituido el N° 9, del artículo 41 de la Ley sobre Impuesto a la Renta, a contar del 1° de enero de 2013, eliminando la regla que consideraba como aportes de capital todos los haberes entregados por los socios.

Es así entonces, que el Servicio de Impuestos Internos, mediante la Circular N° 13 de 2014, se estableció que para que los aportes efectuados a sociedades de personas puedan ser considerados como una reinversión en los términos que establece el artículo 14 de la Ley sobre Impuesto a la Renta, deben cumplir con las formalidades propias de la constitución o modificación del contrato social, según corresponda.

Sin embargo, a través de la circular comentada, se establecía que obligación de escriturar la reinversiones, tenían un carácter retroactivo, a partir del 1° de enero de 2013, es así entonces que muchas reinversiones carecían de este requisito, ya que tal obligación recién se impuso el 7 de marzo de 2014, lo que podría hacer tributar a todas aquellas reinversiones de utilidades realizadas en el año 2013 y en los primeros meses del 2014, por aquellas reinversiones realizadas antes del 12 de marzo de 2014 (fecha de publicación en el Diario oficial de la Circular N° 13de 2014). La vigencia de tales instrucciones por la circular 13 señala:

“De conformidad con lo dispuesto en el artículo 8° de la Ley N° 20.630, las modificaciones introducidas a la Ley sobre Impuesto a la Renta que han sido objeto de análisis en la presente Circular, rigen a partir del día primero de enero de 2013. Por tanto, las instrucciones contenidas en esta Circular rigen a contar de su publicación en extracto en el Diario Oficial, respecto de las operaciones realizadas a contar de la fecha de vigencia de las referidas modificaciones legales”.
Sin embargo, el Servicio de Impuestos Internos, rápidamente aclaro esta polémica a través de la  Circular N° 15, del 17 de marzo de 2014, donde se precisa,  que la obligación de formalizar las reinversiones mediante escritura, resultan aplicables sólo a los retiros tributables que se destinen a reinversión efectuados a contar de la publicación en extracto de la  referida Circular en el Diario Oficial, esto es a partir del 12 de marzo de 2014.

Se recomienda leer el post “LaReinversión”, publicado en este blog.


Por Juan Carlos Moscoso G


lunes, 7 de junio de 2010

Declaración de contribuyentes del Impuesto Adicional

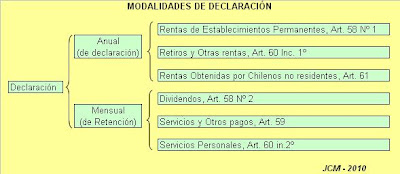
Para obtener una comprensión mas clara acerca de las modalidades de las declaraciones de los contribuyentes afectos al Impuesto adicional (aquellos que no tienen residencia o domicilio en Chile), e procedido a dividirlas bajo el nombre de declaración anual y mensual, ya que las considero mas ejemplificadoras para el lector de mi blog, aunque hay autores que las clasifican en modalidades de declaraciones y de retenciones respectivamente. Para una mayor comprensión del tema recomiendo leer el articulo titulado “El Impuesto Adicional”, publicado en este mismo blog.

• Declaración Anual: Son aquellas en virtud de la cual el Impuesto Adicional grava a la totalidad de las rentas de fuente chilena del contribuyente, y se declara anualmente en el Formulario 22. La retención que se efectúa, es sólo un anticipo a cuenta del Impuesto Adicional que debe ser declarado anualmente, así en el Art. 74 Nº 4 de la Ley de Impuesto a la Renta, dice, “…el monto de lo retenido provisionalmente se dará de abono al conjunto de los impuestos………..que declare el contribuyente respecto de las mismas rentas…”

En otras palabras, cuando el referido impuesto es accesorio del Impuesto de Primera Categoría debe declararse anualmente, excepto en el caso de los dividendos distribuidos a accionistas extranjeros, en este caso el Impuesto Adicional que afecta a dichas rentas queda solucionado con la retención de impuestos del 35% que debe efectuar la sociedad anónima o en comandita por acciones que reparte los dividendos (Art. 58 N° 2, de la Ley de Impuesto a la Renta). Lo anteriormente expuesto, es sin perjuicio de los pagos provisionales o las retenciones mensuales que efectúen los contribuyentes o que se efectúen por cuenta de estos, que se encuentren afectos al Impuesto Adicional de declaración anual.

• Declaración Mensual: Son aquellos, en que el Impuesto Adicional grava determinadas rentas con un tributo que por regla general tiene el carácter de único, y se declara en el Formulario 50. Su característica principal, es que permite cumplir la obligación tributaria inmediatamente, sin que exista obligación de presentar declaración anual alguna por parte del contribuyente del Impuesto Adicional.

Ahora bien, cuando el citado gravamen tiene la calidad de Impuesto Único a la Renta, este es propiamente de declaración mensual, ya que debe ser retenido por el pagador de la renta, debiendo declararse y pagarse simultáneamente dentro de los doce primeros días del mes siguiente al de su retención, de conformidad con las normas de los artículos 74 N° 4 y N° 79 de la Ley de Impuesto a la Renta.

Mucho podría escribir sobre las modalidades de declaración del impuesto adicional, es un tema apasionado y que a muchos contribuyentes confunde, pero que resumo en el siguiente cuadro sinóptico.

lunes, 10 de mayo de 2010

Prescripción de los Impuestos y el FUT

Sobre la prescripción en materias tributarias, el artículo 200 del Código Tributario, al fijar los plazos de tres y seis años dentro de los cuales el Servicio debe hacer uso de sus facultades para revisar, liquidar y girar los impuestos, establece que ellos deben contarse “desde la expiración del plazo legal en que debió efectuarse el pago” de dichos impuestos. Debo hacer presente además que los plazos de 3 y 6 años es la norma general, pero estos plazos pueden variar dependiendo de ciertas circunstancias que contempla la Ley, donde los plazos se podrían ampliar, suspender o interrumpir.

El Impuesto Global Complementario o Adicional, se devengan en el período del retiro o distribución de las utilidades de la empresa, y se hacen exigibles el día siguiente a aquél en que vence el plazo legal para su pago, esto es, desde el 1º de mayo del año siguiente al retiro o distribución de la renta.

Sólo desde ese día corren los plazos de prescripción del artículo 200 del Código Tributario, independientemente de la época en que las utilidades retiradas o distribuidas fueron devengadas o percibidas por las empresas que las generaron.

Por lo tanto, las empresas como norma general deben conservar los libros y documentos contables dentro de los plazos establecidos en el artículo 200 del Código Tributario, como mínimo 6 años. No obstante, si ellos respaldan operaciones que sirven de base para la determinación de un impuesto correspondiente a períodos no prescritos, tales libros y documentos deben ser conservados por el contribuyente por un plazo mayor, como ocurre por ejemplo, en los casos del FUT, en el cual se registran las utilidades tributables y el crédito de primera categoría asociado a dicha utilidad que tendrá como destino final la tributación con el impuesto global complementario o adicional, el registro de las pérdidas de arrastre, retiros en exceso, diferencia entre la depreciación normal y acelerada, así como también el registro separado de las utilidades no tributables.

lunes, 20 de julio de 2009

EL IMPUESTO ADICIONAL

El Impuesto Adicional afecta a las personas naturales o jurídicas que no tienen residencia o domicilio en Chile. La tasa general del Impuesto Adicional es del 35% y opera sobre la base de retiros o remesas al exterior de rentas de fuente chilena.

Este impuesto se devenga en el año en que las rentas imponibles se retiran de la empresa o se remesan al exterior. Los contribuyentes afectos a este Impuesto tiene un crédito equivalente al monto que resulte de aplicar a las cantidades gravadas conforme a los artículos 58, 60 inciso primero y artículo 61 (D.L. 824), la misma tasa de primera categoríta que les afecto.

La Ley de la Renta (D.L. 824) reglamenta en los artículos 58 y siguientes los diversos hechos gravados con el Impuesto adicional. En efecto dichas disposiciones gravan diferentes situaciones impositivas, ya sea desde el punto de vista las personas afectas, del origen de la renta, de los tipos de actividades desarrolladas, etc. No obstante, en general se puede decir que el “Hecho Gravado” con este tributo es la renta de fuente chilena percibida, remesada al exterior o retirada de la empresa, por personas naturales o jurídicas que tiene su domicilio y residencia fuera de Chile.

Los inversionistas extranjeros que internen capital al país, por las rentas que obtengan de dichas inversiones quedan afectos al régimen general de tributación que establece el D.L. 824, dependiendo dicha imposición de la forma como se organicen o constituyan en el país para desarrollar su inversión.
  • A través de Establecimientos Permanentes, tales como agencias de empresas extranjeras, sucursales oficinas o representantes (Art. 58 Nº 1)
  • Como accionistas de sociedades anónimas o en comanditas por acciones (Art. 58 Nº 2).
  • A título de empresario individual y/o socio de sociedades de personas no constituidas como agencias de empresas extranjeras (Art. 60 inciso 1º y Art. 61).
Además de otros servicios remunerados de acuerdo al articulo 59 de la Ley de Renta, enunciados como rentas de fuente chilena, los cánones, y los derechos por el uso de marcas y otras prestaciones análogas derivadas de la explotación en Chile de la propiedad industrial o intelectual. También se consideran obtenidas en Chile las ganancias obtenidas en la enajenación de acciones de entidades constituidas en el extranjero, efectuada a una persona residente o constituida en el país, cuya adquisición le permita, directa o indirectamente, tener una participación de al menos el 10% en la propiedad o en las utilidades de otra sociedad constituida en Chile. En el caso de los intereses derivados de créditos, se entienden de fuente chilena cuando el domicilio del deudor esté en territorio chileno.

El Impuesto Adicional, puede ser notablemente reducido por aplicación de los convenios para evitar la doble imposición que a suscrito Chile.

MAPA