Mostrando las entradas con la etiqueta Fondos de Inversion. Mostrar todas las entradas

lunes, 20 de julio de 2026

Cuando aplicar UF o IPC en los Fondos Mutuos y Fondos de Inversión

La tributación de los fondos mutuos y fondos de inversión puede parecer compleja porque aparecen dos referencias distintas, el IPC y la UF, las cuales (El Rincón Tributario) no son alternativas que el inversionista pueda escoger según su conveniencia. Cada una responde a una situación distinta y cumple una función específica.

En términos generales, el IPC se relaciona con la corrección monetaria de la inversión mientras esta permanece en el (El Rincón Tributario) patrimonio de una empresa. En cambio, la UF se utiliza para determinar el mayor o menor valor cuando las cuotas son rescatadas o vendidas, conforme a la norma del artículo 108 de la Ley sobre Impuesto a la Renta  (LIR).

¿Cuándo se utiliza la corrección monetaria por IPC?

Cuando una empresa lleva contabilidad completa y determina su renta bajo el régimen general, las cuotas de fondos mutuos o fondos de (El Rincón Tributario) inversión que mantiene al cierre del ejercicio pueden quedar sujetas a las normas de corrección monetaria del artículo 41 N° 8 de la Ley sobre Impuesto a la Renta (LIR).

La corrección monetaria busca actualizar el valor tributario de ciertos activos para reconocer el efecto de la inflación de un (El Rincón Tributario)  periodo determinado, utilizándose para estos efectos el Índice de Precios al Consumidor (IPC).

Por ejemplo, si una empresa invirtió $100 millones en cuotas de un fondo y la variación aplicable del IPC fue de 4%, el valor tributario de la inversión puede aumentar a $104 millones. Ese reajuste de $4 millones forma parte (El Rincón Tributario) del resultado de corrección monetaria tributaria del ejercicio y puede influir en la Renta Líquida Imponible (RLI), junto con los ajustes aplicables a los demás activos, pasivos y partidas de la empresa.

El aumento del valor cuota de un fondo no constituye, por sí solo, una renta tributaria anual, lo cual se conoce como una fluctuación de valor de la inversión del punto de vista financiero.  El Servicios de Impuestos Internos (SII) a través del Oficio N°1514, del 6 de mayo de 2022, manifestó que las variaciones (El Rincón Tributario) de valor de las cuotas mantenidas como inversión no deben reconocerse por sí mismas como renta, sin perjuicio de la corrección monetaria que corresponda aplicar conforme al artículo 41 de la LIR.

La misma idea aparece en la Circular N° 39, de 31 de agosto de 2022, que explica que la corrección monetaria del artículo 41 N° 8 puede ser aplicable mientras las cuotas de fondos mutuos o fondos de inversión permanezcan en el patrimonio de un contribuyente (El Rincón Tributario)  afecto al Impuesto de Primera Categoría bajo el régimen general.

Por ello, mientras la inversión se mantenga vigente, conviene distinguir entre el valor financiero informado por la administradora del fondo y el valor tributario que corresponde llevar para fines de balance. El primero refleja (El Rincón Tributario) el desempeño económico de la inversión, el segundo debe considerar las reglas tributarias aplicables, incluida la corrección monetaria por IPC cuando corresponda.

¿Cuándo se utiliza la variación de UF?

La UF se utiliza principalmente cuando se produce la venta o rescate de las cuotas de “Fondos Mutuos” o de “Fondos de Inversión”, conforme a (El Rincón Tributario)  los establecido en el inciso 2 del artículo 108 de la LIR.

A pesar que el artículo 108 de LIR, menciona taxativamente (literalmente) solo a los “fondos mutuos”, el artículo 82 de la Ley Única de Fondos (Ley N° 20.712, de 2014), establece que para la determinación del mayor valor (El Rincón Tributario) en la enajenación o rescate de cuotas de “fondos de inversión” deben aplicarse para estos efectos los artículos 108 y 109 de la LIR. A través del Oficio N° 1230, de 19 de abril de 2023, el SII ha señalado expresamente que en la determinación del mayor valor en el rescate o venta de cuotas de “fondos de inversión”, deben utilizarse el criterio de la UF conforme a lo prescrito en el artículo 108 de la LIR.

Se deben distinguir, que el procedimiento normal para determinar el mayor o menor valor de una inversión, es restar el valor libro tributario de la inversión al monto recibido en el rescate o venta. Sin embargo, en la caso de la determinación (El Rincón Tributario) del mayor o menor valor de las cuotas de “Fondos Mutuos” o de “Fondos de Inversión” se establece una metodología especial, donde el valor del aporte o de  adquisición se expresaran en UF a esa fecha y el valor de rescate o de venta deberán expresarse en UF  a esa fecha, luego deben compararse ambos valores expresados en UF. 

Entonces la secuencia seria la siguiente:

1.       El monto aportado se convierte a UF según el valor de la UF vigente en la fecha del aporte o adquisición.

2.       El monto recibido por el (El Rincón Tributario) rescate o venta de las cuotas se convierte a UF según el valor de la UF vigente en la fecha del rescate o venta.

3.       La diferencia entre ambos valores representa el mayor o menor valor de la operación. 

Por ejemplo, si una inversión de $30 millones efectuada cuando la UF valía $30.000 equivale a 1.000 UF. Si posteriormente las (El Rincón Tributario) cuotas se rescatan (venden) por $37,8 millones y la UF vigente ese momento es de $35.000, el rescate equivale a 1.080 UF. La diferencia entre ambos valores es de 80 UF, que representa el mayor valor en este ejemplo. 

Inversión en Fondos Mutuos

$30.000.000

UF al momento de inversión

$30.000

Inversión en Fondos Mutuos en UF

1.000 UF


Rescate de Fondos mutuos

$37.800.000

UF al momento de rescate

$35.000

Rescate de Fondos mutuos en UF

1.080 UF


Rescate de Fondos mutuos en UF

1.080 UF

Inversión en Fondos Mutuos en UF

(1.000 UF)

Mayor Valor en Fondos Mutuos

80 UF

Las principales instrucciones del SII, sobre esta materia se encuentran en la Circular N° 67 de 2016, referida al régimen tributario (El Rincón Tributario) de los fondos y a las reglas de los artículos 108 y 109 de la LIR. Además, la Circular N° 39 de 2022 precisa que la corrección monetaria es solo aplicable mientras las cuotas se mantienen en el patrimonio, las cuales no se traslada automáticamente al cálculo del costo tributario para determinar el mayor o menor valor al momento del rescate o venta. 

En otras palabras, el IPC y la UF pueden producir valores diferentes porque responden a objetivos distintos:

Situación

Regla principal

Indicador

Cuotas mantenidas al cierre del ejercicio

Corrección monetaria tributaria

IPC

Rescate o venta de cuotas, cuando aplica el artículo 108

Determinación de mayor o menor valor

UF

Por esa razón, resulta recomendable que la empresa mantenga controles separados, uno para el valor tributario de la inversión durante su (El Rincón Tributario)  tenencia y otro para calcular el mayor o menor valor al momento del rescate o venta. Para lo cual, deben registrarse las fechas y montos de los aportes, cantidad de cuotas, valores de UF, rescates parciales, certificados de la administradora y antecedentes de los reajustes tributarios registrados.

Cabe advertir, cuando existen cuotas de un mismo fondo adquiridas en fechas y valores distintos, también se vuelve (El Rincón Tributario)  relevante identificar cuáles cuotas se entienden rescatadas o enajenadas para determinar su costo. Sobre este punto, la Circular N° 39 de 2022 reconoce que, cuando no sea posible identificar los títulos o cuotas específicos, pueden utilizarse métodos de costeo como FIFO (primero en entrar, primero en salir) o LIFO (último en entrar, primero en salir), según las circunstancias del caso.

 Asimismo, puede mencionarse el Oficio N°1610, de 02 de julio de 2026, el cual hace referencia al uso de los métodos FIFO y LIFO para determinar el costo de instrumentos adquiridos en distintas fechas, respecto de fondos.

 Como coronario, se puede señalar que la aplicación del IPC y de la UF en fondos mutuos y fondos de inversión no es contradictoria, son mecanismos distintos que aplican en momentos diferentes. Mientras la inversión se mantiene en (El Rincón Tributario) el patrimonio de una empresa, puede corresponder aplicar corrección monetaria por IPC, conforme al artículo 41 de la LIR. En cambio, cuando las cuotas se rescatan o venden, el mayor o menor valor puede debe determinarse conforme a la regla especial del artículo 108 de la LIR, comparando los aportes y rescates en UF.


Por Juan Carlos Moscoso G.


viernes, 9 de mayo de 2025

Cambio de Criterio del SII en Materia de Corrección Monetaria de Cuotas de Fondos Mutuos


 Durante el año 2025, el Servicio de Impuestos Internos (SII) ha emitido nuevos pronunciamientos que evidencian un cambio en (El Rincón Tributario) su criterio administrativo respecto de la corrección monetaria aplicable a las inversiones en cuotas de fondos mutuos y fondos de inversión, particularmente en lo relativo a aquellas expresadas en moneda extranjera o unidades de reajuste.

Hasta abril de 2025, el criterio vigente era el(El Rincón Tributario) contenido en el Oficio N° 716, de fecha 10 de abril de 2025, en el cual el SII establecía una distinción según la moneda de denominación del instrumento:

·         Para cuotas en moneda nacional no reajustable, debía aplicarse el reajuste por IPC, de acuerdo con el N° 8 del artículo 41 de la LIR, en concordancia con la equiparación que hace el artículo 82 de la Ley Única de Fondos (LUF) respecto de las (El Rincón Tributario) acciones de sociedades anónimas chilenas.

·         Para cuotas en moneda extranjera o unidades reajustables, se debía aplicar el N° 4 del artículo 41 de la LIR, es decir, corrección monetaria (El Rincón Tributario) en función del tipo de cambio o del índice de reajuste pactado.

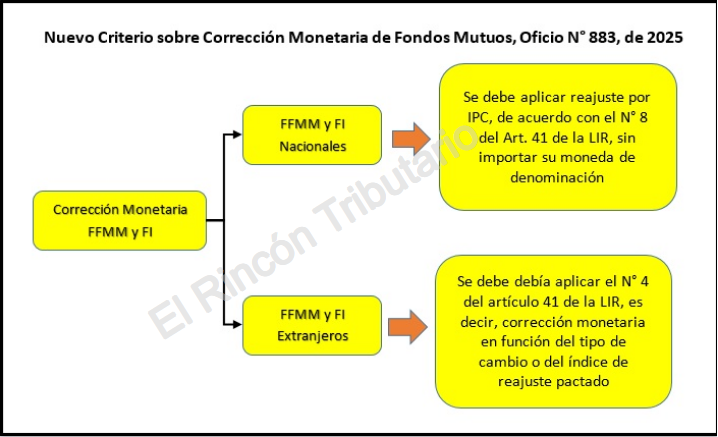
No obstante, en el Oficio N° 883, de fecha 30 de abril de 2025, el SII adopta un nuevo enfoque, señalando que la (El Rincón Tributario) equiparación legal establecida en el artículo 82 de la LUF no distingue según la moneda en que se encuentren expresadas las cuotas. En consecuencia, interpreta que todas las cuotas de fondos mutuos o fondos de inversión (sin importar su moneda de denominación) deben ser corregidas conforme a la variación del IPC, aplicando el N° 8 del artículo 41 de la LIR.

Este criterio implica, por tanto, un (El Rincón Tributario) cambio respecto del contenido del Oficio N° 716, eliminando la diferenciación previa y aplicando una regla única de corrección monetaria por IPC a las cuotas de fondos, tanto en moneda nacional como extranjera.


El nuevo enfoque genera consecuencias relevantes (El Rincón Tributario) en materia tributaria y contable, particularmente en lo relativo a la valoración de activos financieros al cierre del ejercicio, la determinación del capital propio tributario, (El Rincón Tributario) y la renta líquida imponible de los contribuyentes del Impuesto de Primera Categoría que declaren rentas efectivas mediante contabilidad completa.

Cabe señalar que este nuevo criterio no afecta la forma de cálculo del mayor valor en el rescate o enajenación de cuotas, regulado por el artículo 108 de la LIR, (El Rincón Tributario)el cual mantiene su tratamiento independiente: el mayor valor se determina exclusivamente en UF, sin considerar variaciones del tipo de cambio.  En efecto, las reglas contenidas en el artículo 108 de la LIR, que regula el cálculo del mayor valor en el rescate o enajenación de cuotas de fondos mutuos exclusivamente en Unidades de Fomento (UF), sin considerar el tipo de cambio, lo que puede generar diferencias patrimoniales que el (El Rincón Tributario) SII ha calificado como "descuadraturas patrimoniales" sin efecto tributario.

En conclusión, el Oficio N° 883/2025 representa un cambio de criterio del SII, al extender la aplicación del reajuste por IPC a todas las cuotas de fondos (El Rincón Tributario) mutuos e inversión, sin importar su moneda de denominación, dejando sin efecto, de manera implícita, la distinción previamente instruida en el Oficio N° 716 del mismo año. 

Corrección Monetaria de Cuotas de Fondos Mutuos

Aspecto

          Oficio N° 883/2025         Nuevo Criterio

    Oficio N° 716/2025     Criterio Anterior

Fondos nacionales en moneda no reajustable

Se aplica N° 8 art. 41 LIR (IPC).
Basado en art. 82 de la LUF, que equipara las cuotas a acciones chilenas.


IDEM


Fondos nacionales en moneda extranjera o reajustable

También aplica el N° 8 art. 41 (IPC).
El SII interpreta que la equiparación con acciones chilenas no distingue moneda, por lo tanto, (El Rincón Tributario)aplica IPC incluso en moneda extranjera.


Se contrapone al nuevo criterio: para estas cuotas se aplicaba el N° 4 art. 41 (tipo de cambio (El Rincón Tributario) o unidad de reajuste).
No se aplica IPC en este caso.

Fondos constituidos en el extranjero

Claramente se aplica el N° 4 art. 41 LIR, al tratarse de activos en (El Rincón Tributario) moneda extranjera no equiparables a acciones nacionales.


No tratado expresamente, pero se infiere N° 4

Diferencias entre valor contable y valor tributario según art. 108 LIR

No modificado (se mantiene lo señalado en el Oficio N° 716)

Se aborda: las diferencias entre el valor contable (reajustado por IPC o tipo de cambio) y el valor tributario (El Rincón Tributario) usado para rescate según art. 108 (que usa UF) son consideradas como "descuadratura patrimonial", sin efectos tributarios.


Por Juan Carlos Moscoso G.


jueves, 15 de febrero de 2018

Rebaja del 20% por Cuotas de Fondos de Inversión


Todo tiempo pasado era mejor, según dice el dicho popular, y en materia tributaria ese dicho se puede replicar sin remordimientos (El Rincón Tributario), así se puede decir que antes habían mayores beneficios para los contribuyentes que en la actualidad, como por ejemplo la rebaja de las cuotas de los DFL 2 o el benéfico de art. 57 bis, por mencionar algunos beneficios favorables a los contribuyentes hoy extintos, que solo gozan algunos contribuyentes que efectuaron tales inversiones en el tiempo adecuado.

Así tenemos otro benéfico bastante desconocido, que es una rebaja de la base del Impuesto Global Complementario, para aquellos contribuyentes que efectuaron inversiones en cuotas de participación del Fondo de Inversión antes del 4 de junio de 1993 (El Rincón Tributario). La rebaja consiste en un 20% aplicado directamente sobre el monto original, debidamente actualizado, que el partícipe haya invertido en cuotas de participación del Fondo de Inversión, de que sean primeros dueños por más de un año al 31 de Diciembre, respetando los límites máximo por los cuales procede dicha deducción.

Cabe destacar que solamente gozan estos beneficios, aquellos contribuyentes de Impuesto Global Complementario (IGC) o Impuesto Único de Segunda Categoría (IUSC) que hayan efectuado inversiones en cuotas de participación en fondos de inversión con aterioridad al 4 de junio de 1993, por tal motivo los contribuyentes que actualmente efectúen tales inversiones no gozaran del tal beneficio.

Si se puede rebajar anualmente de la base del Impuesto Global Complementario el 20% de la inversión (respetando los límites establecidos), entonces se puede pensar que al cabo de 25 años, desde que se efectúo la última inversión con este benéfico, (El Rincón Tributario) se pudo haber recuperado con creces totalmente el capital de la inversión solo con esta rebaja.

En la siguiente gráfica, expongo el benéfico a este tipo de inversión.

Rebaja del 20% por Cuotas de Fondos de Inversión
 (Adquiridas antes del 04 de junio de 1993)
Beneficio
Los contribuyentes que hayan invertido en cuotas de participación de los fondos de inversión, (El Rincón Tributario) con antelación al 4 de Junio de 1993, pueden rebajar de la base imponible efectiva de su IUSC ó IGC, el 20% del valor invertido en tales cuotas de participación (respetando los límites establecidos), siempre que sigan siendo primeros dueños al término del ejercicio.

Contribuyentes Beneficiados
Contribuyentes del Impuesto Global Complementario (IGC) o del Impuesto Único de Segunda Categoría (IUSC).

Monto Máximo de Deducción
El limite a máximo a deducir por concepto de tales inversiones, no debe exceder:

·         20% de la Inversión en Fondos de Inversión, o
·         20% de la Base Imponible efectiva del IGC o IUSC, o
·         50 UTA vigentes al 31 de diciembre del ejercicio correspondiente.

Base Imponible Efectiva del IGC o IUSC
Contribuyentes de IGC: se entiende como base imponible efectiva aquella conformada por la suma de las rentas de fuente chilena indicadas en las líneas 1, 2, 5, 6, 7, 8, 9, 11, 12 y 13 y los incrementos declarados en la línea 14 (Código 159) respecto de las rentas incluidas en las líneas 1 y 2, menos las cantidades declaradas en las líneas 15, 16, 18, 19 y 20 (Código 765), que digan relación directa con los ingresos efectivos de fuente nacional declarados en las líneas antes mencionadas.

Para los efectos anteriores se consideran rentas efectivas los ingresos declarados en la línea 8 (El Rincón Tributario), independientemente que el contribuyente de Segunda Categoría para los efectos de las rentas a declarar en dicha línea haya optado por acogerse al régimen de gastos efectivos o presuntos.

(+)
L1
Retiros o remesas afectos al IGC ó IA, según Arts. 14 letra A) ó 14 letra B).
(+)
L2
Dividendos afectos al IGC ó IA, según Arts.14 letra A) ó 14 letra B).
(+)
L5
Rentas atribuidas propias y/o de terceros, provenientes de empresas que determinan su renta con contabilidad completa, según Art. 14 letra A).
(+)
L6
Otras rentas propias y/o de terceros provenientes de empresas que declaren su renta efectiva y no la declaren según contabilidad completa, atribuidas según Art. 14 letra C) N° 1.                              
(+)
L7
Rentas atribuidas propias y/o de terceros, provenientes de empresas sujetas al Art. 14 ter letra A) .              
(+)
L8
Rentas percibidas de los Arts. 42 Nº 2 (Honorarios) y 48 (Rem. Directores S.A.), según Recuadro N°1.                
(+)
L9
Rentas de capitales mobiliarios (Art. 20 N°2), mayor valor en rescate de cuotas Fondos Mutuos y enajenación de acciones y derechos sociales (Art. 17 N° 8) y Retiros de ELD (Arts. 42 ter y quáter).        
(+)
L11
Otras Rentas de fuente chilena afectas al IGC ó IA.
(+)
L12
Otras Rentas de fuente extranjera afectas al IGC ó IA.     
(+)
L13
Sueldos, pensiones y otras rentas similares, según Art. 42 N° 1; Sueldos de fuente extranjera.
(+)
L14
Solo Incremento por impuesto de Primera Categoría de la línea 1 y 2 (Código 159).
(-)
L15
Impuesto Territorial pagado en el año 2017, según Art.55 letra a);
Donaciones, según Art. 7° Ley N° 16.282 y D.L. N°45/73.
(-)
L16
Pérdida en operaciones de capitales mobiliarios y ganancias de capital según líneas 2, 9, 10 y 11 (Arts. 54 N° 1 y 62).                       
(-)
L18
Cotizaciones previsionales correspondientes al empresario o socio (Art. 55 letra b).                                                   
(-)
L19
Intereses pagados por créditos con garantía hipotecaria, según Art. 55 bis; Dividendos Hipotecarios pagados por Viviendas Nuevas acogidas al DFL Nº2/59, según Ley N°19.622.
(-)
L20
Ahorro Previsional Voluntario según inciso 1° Art.42 bis (Solo Cód. 765)
(=)
BASE IMPONIBLE EFECTIVA DE IGC (DIFERENCIA POSITIVA)
(Gráfica Basado en Formulario 22, de Operación Renta 2018)

Contribuyentes del IUSC: La base imponible efectiva estará conformada por las rentas actualizadas declaradas en la Línea 13, menos las cantidades anotadas en las Líneas 19 (Códigos 750 ó 740) y Línea 20 (Código 765), cuando correspondan.

(+)
L13
Sueldos, pensiones y otras rentas similares, según Art. 42 N° 1; Sueldos de fuente extranjera.
(-)
L19
Intereses pagados por créditos con garantía hipotecaria, según Art. 55 bis; Dividendos Hipotecarios pagados por Viviendas Nuevas acogidas al DFL Nº2/59, según Ley N°19.622.
(-)
L20
Ahorro Previsional Voluntario según inciso 1° Art.42 bis (Solo Cód. 765)
(=)
BASE IMPONIBLE EFECTIVA DE IUSC (DIFERENCIA POSITIVA)
(Gráfica Basado en Formulario 22, de Operación Renta 2018)

Actualización de la Inversión
La inversión deberá actualizarse por la variación positiva del IPC  existente en el período comprendido entre el último día del mes anterior a aquel (El Rincón Tributario) en que se efectuó la inversión en cuotas de participación de los Fondos de Inversión a que se refería la Ley Nº 18.815/89, y el último día del mes de noviembre del ejercicio que se está declarando,  expresando dicho porcentaje positivo con un sólo decimal.

Forma de  hacer efectiva la rebaja
Los contribuyentes que cumplan los requisitos, deberán hacer efectiva la rebaja anotando en Formulario 22, código 822 (LINEA 20, para Operación Renta 2018), El 20% del monto de la inversión en tales fondos, respetándose los límites establecidos.

Normativa


Por Juan Carlos Moscoso G.


MAPA