domingo, 29 de junio de 2025

Tributación de las Cuentas en Participación


Una Cuenta en Participación es una forma de asociación (El Rincón Tributario) comercial no regulada como sociedad, ya que no tiene una personalidad jurídica, donde dos o más comerciantes, sean estas personas naturales o jurídicas, se unen para realizar un negocio en común pero de forma confidencial y sin que la asociación sea visible frente a terceros.

 En este tipo de asociaciones existe el socio “Gestor” y “Participe”, donde el “Gestor” será el socio visible de la asociación, quien (El Rincón Tributario) actúa en nombre propio, administra el negocio, y asume la responsabilidad frente a terceros. En cambio el “Participe”, será considerado el socio capitalista, quien aporta dinero, bienes o servicios al negocio, pero con la particularidad  que no interviene directamente en las operaciones del negocio, ni tampoco (El Rincón Tributario) tiene responsabilidad ante terceros, ni aparece públicamente.

 Este tipo  contrato de asociación o cuentas en participación, se encuentra definido en nuestro Código de Comercio en el artículo 507, (El Rincón Tributario) señalándose  aquel “contrato por el cual dos o más comerciantes toman interés en una o muchas operaciones mercantiles, instantáneas o sucesivas, que debe ejecutar uno de ellos en su solo nombre y bajo su crédito personal, a cargo (El Rincón Tributario) de rendir cuenta y dividir con sus asociados las ganancias o pérdidas en la proporción convenida.”.

 Así mismo el artículo 28º del Código Tributario establece que: "El gestor de una asociación o cuentas en participación y de (El Rincón Tributario) cualquier encargo fiduciario, será responsable exclusivo del cumplimiento de las obligaciones tributarias referente a las operaciones que constituyan el giro de la asociación u objeto del encargo. Las rentas que correspondan a los partícipes se considerarán para el cálculo del impuesto global complementario o adicional de éstos, sólo en el caso que se pruebe la efectividad, condiciones y (El Rincón Tributario) monto de la respectiva participación”.

 De este modo, esta Dirección Nacional considera que el gestor de una asociación o cuentas en participación y de (El Rincón Tributario) cualquier encargo fiduciario deberá declarar y pagar el impuesto de Primera Categoría y los Impuestos Global Complementario o Adicional sólo en el caso que no se pruebe la efectividad, condiciones y monto de la respectiva participación, considerando como renta imponible propia la que determine en este caso para (El Rincón Tributario) todos los efectos que dispone la ley tributaria.

 En virtud de lo ante expuesto, el "gestor" de una Asociación o Cuentas en Participación es el único y exclusivo responsable(El Rincón Tributario)  de las obligaciones tributarias por las operaciones propias de la Asociación. Por lo cual solo el "gestor” le corresponderá declarar las rentas afectas al impuesto de Primera Categoría e impuestos finales (Impuesto Global Complementario o Adicional) respecto de a las operaciones y resultados de la Asociación, solo en el caso que no se pueda probar la efectividad, condiciones y monto de la respectiva participación, considerando como renta imponible propia la que determine en este caso. Bajo estas consideraciones, deberá efectuar una sola declaración respecto de sus rentas obtenidas individualmente y de las obtenidas en la (El Rincón Tributario) Asociación, dentro de los plazos legales.

 En resumen, las obligaciones del “Gestor”, en caso de no probarse la efectividad de la operación, serán las siguientes:


·         El gestor debe declarar y pagar todos los impuestos relacionados con las rentas de la asociación, incluyendo el Impuesto de Primera Categoría y aquellos que gravan directamente las operaciones, además de hacer una declaración única por sus rentas personales y las de la asociación.

·         También le corresponde (El Rincón Tributario) declarar y pagar los impuestos sujetos a retención dentro de los plazos legales.

·         En cuanto al Impuesto Global Complementario y/o Adicional, el gestor debe incluir todas las rentas de la asociación en su propia declaración.


Sin embargo, si se puede probar la efectividad, condiciones y monto de la respectiva participación, el “Participe” como el “Gestor”, deberán declarar los resultados de la asociación por separado en la proporción que le corresponda.

 Las partes en un contrato de asociación (El Rincón Tributario) o cuentas en participación, efectivamente poseen el derecho a distribuirse las ganancias o pérdidas de acuerdo a una proporción libremente convenida. Ahora bien, resulta necesario precisar que para efectos tributarios, dicha libertad debe conciliarse con una distribución guiada por criterios razonables en función de, por ejemplo, las actividades desarrolladas, los riesgos asumidos y los activos comprometidos por las partes. Asimismo, en el caso de la distribución de pérdidas, el contribuyente que las utilice como gasto, deberá acreditar que le resultan necesarias para producir la renta, (El Rincón Tributario) de acuerdo a las normas pertinentes.

 A las Cuentas en Participación, en algunas ocasiones le denominan con el nombre "joint venture", siendo este un contrato innominado, razón por la cual, bajo dicha denominación pueden comprenderse pactos de diversa índole, por ello, para (El Rincón Tributario) establecer si se ajustan a los contratos de asociación o Cuenta en Participación es necesario analizar las estipulaciones de la convención de que se trate, de esta manera analizar sus efectos tributarios.

 A continuación, una tabla expositiva de las cuentas en participación:


TRIBUTACION DE LAS CUENTAS EN PARTICIPACIÓN

Que se entiende por una cuenta en participación

Es un contrato definido en el Art. 507 del Código de Comercio, en que uno o más comerciantes (partícipes) encomiendan a otro (gestor) la ejecución de negocios, con rendición de cuentas y reparto de resultados. En (El Rincón Tributario) este tipo de contratos el Gestor se obliga a ejecutar una o muchas operaciones mercantiles bajo su crédito y su sólo nombre.


¿La asociación en participación se encuentra afecta a IVA?

Dependiendo del giro o actividad de la cuenta en participación. Si la operación realizada a través del gestor corresponde a la venta o servicios afectos a IVA, entonces se (El Rincón Tributario) afecta con dicho impuesto.

Por lo cual el gestor deberá aplicar IVA sobre dichas operaciones.


¿Quién es el responsable del IVA?

El gestor actúa en nombre propio, por lo cual es el responsable del IVA, quien deberá emitir el documento tributario correspondiente (Boleta o Factura) y declarar y enterar el IVA generado por las operaciones del negocio conjunto. En (El Rincón Tributario) cambio el participe, no tiene responsabilidad frente al IVA de la operación en conjunto.


Los aportes de bienes que efectúe el partícipe se encuentran afectos a IVA

La entrega de bienes corporales muebles, que durante la vigencia del contrato de asociación o cuentas en participación pudiere efectuar el partícipe al gestor, no configuran propiamente “aportes”, toda vez que la (El Rincón Tributario) asociación o cuentas en participación, de conformidad con el artículo 509 del Código de Comercio, no es una sociedad ni tampoco una persona jurídica distinta de los contratantes, por lo cual no se configuraría el hecho gravado especial del artículo 8°, letra b), del D.L. N° 825, de 1974, según ha prescrito el Servicio DE Impuestos Internos a través del  Oficio N° 739, de 06.04.2017. Además se señala, que tampoco se configura el hecho gravado básico de venta, ya que un contrato de asociación o cuentas en participación no constituye por sí una convención que por su naturaleza sirva para transferir el dominio de bienes determinados, por lo que la entrega de bienes corporales muebles realizada en cumplimiento de dicho contrato, por lo que no se verificaría el hecho (El Rincón Tributario) gravado venta, conforme al artículo 2°, N°1 del D.L. N° 825. Sólo en la medida que aparezca que la entrega de los bienes entre las partes se efectúa con un fin distinto a la consecución de los objetivos del contrato de asociación, la entrega de los bienes se encontraría gravada con IVA.


¿Los aportes de industria se encontrarían gravados con IVA?

Entendiendo que el "aporte de industria" se refiere a la contribución que un participe o  gestor realiza  mediante su trabajo, conocimientos, (El Rincón Tributario) experiencia o habilidades técnicas, en lugar de capital financiero o bienes, tales obligaciones que debieran efectuar el gestor y partícipe para cumplir con lo convenido en el contrato de asociación o cuentas en participación, no se encontrarían gravados con IVA debido a que estas acciones no son realizadas en favor de otra persona, sino para sí mismos, es decir, para el logro económico de un negocio en común, de modo que no configuran prestaciones en los términos del artículo 2°, N° 2, del D.L. N° 825, de 1974, conforme a lo prescrito en el Oficio N° 2920, de 09.08.2005.


¿El participe tiene derecho a crédito fiscal del IVA por las mercaderías que aporta a la Asociación?

Conforme al Oficio N° 4825, de 31.12.1985, el partícipe que entrega mercancías con motivo de la asociación, realiza una operación no afecta a IVA, puesto que esa entrega no tiene el carácter de transferencia, esto es, no se produce como consecuencia de una venta, (El Rincón Tributario) como tampoco se trata de un aporte a sociedad. Al no estar gravada con el IVA la entrega de las mercancías que hace el partícipe al gestor, significa que las compras de ellas, realizadas por el partícipe, tienen el carácter de adquisiciones que se han afectado a un hecho no gravado, en los términos del artículo 23°, N° 2, del referido decreto ley N° 825, por lo que no confieren derecho al crédito fiscal, debiendo además aplicarse en o que proceda las norma de la proporcionalidad del IVA conforme al N° 3, del artículo 23°, de la Ley del IVA.


Se debe pagar PPM

Conforme al Oficio N° 5509, del 22 de agosto de 1978, los ingresos de la asociación, formaran parte delos ingresos del “Gestor”, y será el quien debe cumplir con los P.P.M. calculados sobre el monto de sus ingresos brutos mensuales (El Rincón Tributario) determinados conforme al artículo 29º.

 Asimismo, es dicho socio gestor quien puede verse favorecido por la suspensión de los P.P.M. si en uno o más trimestres acusa pérdida mediante la presentación de un estado de pérdidas y ganancias.


Quien debe declara y pagar el Impuestos por la cuenta en Participación

La Circular N° 29, de 1999, dispone que el gestor de una asociación o cuentas en participación y de cualquier encargo fiduciario deberá declarar y pagar el impuesto de Primera Categoría y los Impuestos Global Complementario o Adicional sólo en el caso que no se pruebe la efectividad, (El Rincón Tributario) condiciones y monto de la respectiva participación, considerando como renta imponible propia, la que determine en este caso para todos los efectos que dispone la ley tributaria.

 En cambio, si se prueba la efectividad, condiciones y monto de la respectiva participación, tanto el gestor como el partícipe asumirán todas las referidas obligaciones tributarias en forma separada, respecto del resultado que se determine por la asociación o encargo fiduciario que corresponda.


Como se acredita la efectividad de la cuenta en Participación

Mediante Oficio N° 307, de 27 de enero del 2000, el Servicio ha manifestado que el medio de prueba para determinar la efectividad, condiciones y monto de la participación que le corresponde al gestor y partícipe (El Rincón Tributario) son los libros de contabilidad del gestor, y la escritura notarial que regula la participación, forma y condiciones de distribución de las resultas de la Asociación.

  Consiguientemente, probándose la efectividad, condiciones y montos, el partícipe se encuentra sujeto a las normas del artículo 14 de las Ley sobre Impuesto a la Renta, y obligado a llevar contabilidad respecto de la participación (El Rincón Tributario) que le corresponda en la Asociación, como consecuencia de su responsabilidad tributaria.


Como se reparten las utilidades o pérdidas de la operación

Las partes en un contrato de asociación o cuentas en participación, efectivamente poseen el derecho a distribuirse las ganancias o pérdidas de acuerdo a una proporción libremente convenida. Ahora bien, resulta necesario precisar que para efectos tributarios, dicha libertad debe conciliarse con (El Rincón Tributario) una distribución guiada por criterios razonables en función de, por ejemplo, las actividades desarrolladas, los riesgos asumidos y los activos comprometidos por las partes. Asimismo, en el caso de la distribución de pérdidas, el contribuyente que las utilice como gasto, deberá acreditar que le resultan necesarias para producir la renta, de acuerdo a las normas pertinentes.


Cuál es el efecto en el CPT

Conforme a la Circular N° 40, de 25.06.2021, el aporte efectuado no producirá efectos en la determinación del capital propio tributario (CPT) , en tanto se acredite la efectividad, condiciones y monto de la participación, (El Rincón Tributario) al representar un pasivo exigible del gestor en favor de los partícipes o beneficiarios, y un activo representativo de inversión efectiva para los partícipes y beneficiarios.

 El gestor en la determinación del CPT deberá restar el valor tributario que corresponda a los aportes de los partícipes. De la misma manera, la utilidad a que tengan derecho los partícipes o la parte de las pérdidas que correspondan a éstos deberán restarse o sumarse al CPT del (El Rincón Tributario) gestor, según sea el caso. Si el Gestor, efectuó aportes o tiene derecho a una parte del resultado estos no se restarán de su CPT.

 Por parte del partícipe el valor tributario que represente dicha asociación formará parte del CPT, al corresponder a un activo representativo de una inversión efectiva.


Un contribuyente ProPyme, podrá tener inversiones en una cuenta en Participación

En principio si se podría, en la medida que los ingresos provenientes del contrato de asociación o cuentas en participación NO excedan del 35% del total de los ingresos brutos del giro percibidos por el contribuyente en (El Rincón Tributario) el año comercial respectivo, de lo contrario se incumpliría uno de los requisitos para acceder al régimen Pro Pyme.


Los agricultores pueden efectuar este tipo de asociaciones

Los agricultores, por no tener la calidad de comerciantes, carecen de uno de los requisitos básicos establecidos por el legislador en el artículo 507 del Código de Comercio, (El Rincón Tributario) para celebrar el contrato de asociación o cuentas en participación según prescribe el Oficio N° 4639, del 23 de octubre de 1981.

 Este tipo de contrato debe ser convenido exclusivamente por quienes sean calificados como comerciantes, y debe tener como objetivo la realización de actos que se tipifiquen como operaciones mercantiles, conforme a las normas del artículo 3° del Código de Comercio (Oficios N°s. 1.584, de 26.04.92, 2.688, de 06.10.98 y 350, de 31.01.2000) según ´prescribe el Oficio N° 4652, de 27.11.2006


Normativa

Código de Comercio (Art. 507 y siguientes)

Art. 28 de Código Tributario

Art. 11 de Decreto Ley N° 824 de 1974

Circular N° 29, de 04.06.1999

Circular N° 40, de 25.06.2021

Oficio N° 991, de 20.04.2021

Oficio N° 1709, de 28.07.2017

Oficio N° 739, de 06.04.2017

Oficio N° 4652, de 27.11.2006

Oficio N° 2.920, de 09.08.2005

Oficio N° 149, de 11.01.2019

Oficio N° 307, de 27.01.2000

Oficio N° 4825, de 31.12.1985

Oficio N° 4639, de 23.10.1981

Oficio N° 2847, de 13.05.1980

Oficio N° 5509, de 22.08.1978


Por Juan Carlos Moscoso G.


viernes, 27 de junio de 2025

Obligados a Obtener RUT (Rol Único Tributario)


El Rol Único Tributario (RUT) es el número (El Rincón Tributario) de identificación único que establece el Servicio de Impuestos Internos para todas las personas y entidades que tienen obligaciones o intereses fiscales en Chile. Este sirve para identificar a los contribuyentes (personas naturales, jurídicas y agrupaciones sin personalidad jurídica) ante el Servicio de Impuestos Internos para efectos de la aplicación y fiscalización de todos los impuestos internos.

 El artículo 66 del Código Tributario establece (El Rincón Tributario) la obligación de inscribirse en el Rol Único Tributario para todas las personas y entidades o agrupaciones sin personalidad jurídica que causen, puedan causar y/o retengan o deban retener impuestos. Esto se encuentra regulado en la Resolución N° 77, del 26 de junio de 2025 y en su Anexo se encuentra contemplado los antecedentes y datos requeridos para para iniciar el procedimiento de obtención (El Rincón Tributario) de Rut dependiendo de la característica del contribuyente.

 Sobre el “Rol Único Tributario”, ya nos habíamos referido en la publicación del 28 de diciembre de 2010 titulada “Rol Único Tributario: RUT” (Si quiere ver la publicación: Pinche Aquí), pero esta vez nos referiremos gráficamente respecto de quienes están obligados a obtener el RUT y quienes no:

Quienes están obligados a Obtener RUT y quienes no

Quiénes DEBEN obtener RUT


1.- Personas jurídicas y agrupaciones sin personalidad jurídica (constituidas en Chile):

·         Que causen o puedan causar impuestos.

·         Que exclusivamente (El Rincón Tributario) retengan o deban retener impuestos (Circular N° 26, de 2025).


2.- Personas naturales extranjeras sin domicilio ni residencia en Chile:

·         Que inviertan en el país (ej. adquisición de participaciones sociales, bienes raíces). (El Rincón Tributario) (En estos casos se requiere un representante con Domicilio o residencia en Chile).

·         Que abran agencias o sucursales en Chile. (En estos casos se requiere un representante (El Rincón Tributario) con Domicilio o residencia en Chile).

·    Que perciban rentas de fuente chilena únicamente de inversiones u operaciones en capitales (El Rincón Tributario) mobiliarios (Pueden Obtener Rut Simplificado a través de Agente Custodio véase Anexo 1, de Resolución N° 150, de 2020).


3.- Personas jurídicas y agrupaciones sin personalidad jurídica (constituidas en el extranjero):

 ·         Que inviertan en el país.

·         Que abran agencias o sucursales en Chile.

·         Que perciban rentas de (El Rincón Tributario) fuente chilena únicamente de inversiones u operaciones en capitales mobiliarios.


Quiénes NO DEBEN (o no necesitan un nuevo) obtener RUT:

1.- Personas naturales chilenas: Su RUT se corresponde con su Rol Único Nacional (RUN).

2.- Personas naturales extranjeras con permiso de residencia:  Aquellas que (El Rincón Tributario) ya cuentan con Cédula de Identidad para Extranjeros otorgadas por el Registro Civil


3.-  Diplomáticos de países extranjeros y sus dependientes/cónyuges: No requieren RUT para efectuar compras, consumos, servicios (El Rincón Tributario) o suscribir contratos propios de su residencia oficial en Chile. (No obstante, si quedan afectos a algún tributo en Chile, se identificarán con su número de identificación de residente oficial, que funcionará como su RUT).


4.- Personas naturales extranjeras temporales (turistas, conferencistas, deportistas o artistas): No necesitan inscribirse en el RUT para actividades relacionadas con su estadía, siempre y cuando no (El Rincón Tributario) realicen inversiones en el país (si invierten, sí estarían obligados).


5.- Cualquier persona, entidad o agrupación (chilena o extranjera) que ya se encuentre inscrita en el RUT.


Por Juan Carlos Moscoso G.


viernes, 9 de mayo de 2025

Cambio de Criterio del SII en Materia de Corrección Monetaria de Cuotas de Fondos Mutuos


 Durante el año 2025, el Servicio de Impuestos Internos (SII) ha emitido nuevos pronunciamientos que evidencian un cambio en (El Rincón Tributario) su criterio administrativo respecto de la corrección monetaria aplicable a las inversiones en cuotas de fondos mutuos y fondos de inversión, particularmente en lo relativo a aquellas expresadas en moneda extranjera o unidades de reajuste.

Hasta abril de 2025, el criterio vigente era el(El Rincón Tributario) contenido en el Oficio N° 716, de fecha 10 de abril de 2025, en el cual el SII establecía una distinción según la moneda de denominación del instrumento:

·         Para cuotas en moneda nacional no reajustable, debía aplicarse el reajuste por IPC, de acuerdo con el N° 8 del artículo 41 de la LIR, en concordancia con la equiparación que hace el artículo 82 de la Ley Única de Fondos (LUF) respecto de las (El Rincón Tributario) acciones de sociedades anónimas chilenas.

·         Para cuotas en moneda extranjera o unidades reajustables, se debía aplicar el N° 4 del artículo 41 de la LIR, es decir, corrección monetaria (El Rincón Tributario) en función del tipo de cambio o del índice de reajuste pactado.

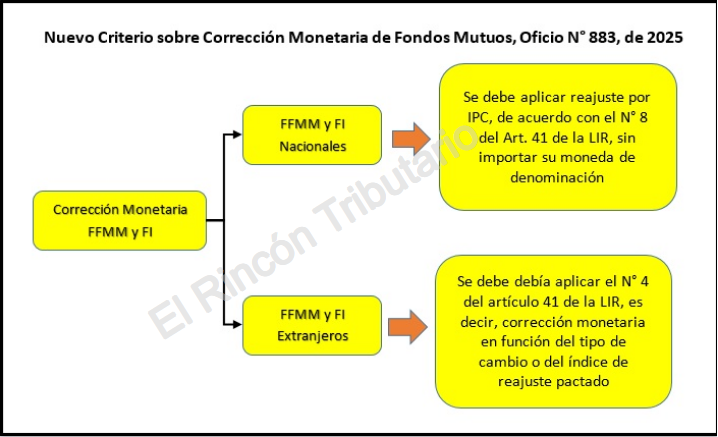
No obstante, en el Oficio N° 883, de fecha 30 de abril de 2025, el SII adopta un nuevo enfoque, señalando que la (El Rincón Tributario) equiparación legal establecida en el artículo 82 de la LUF no distingue según la moneda en que se encuentren expresadas las cuotas. En consecuencia, interpreta que todas las cuotas de fondos mutuos o fondos de inversión (sin importar su moneda de denominación) deben ser corregidas conforme a la variación del IPC, aplicando el N° 8 del artículo 41 de la LIR.

Este criterio implica, por tanto, un (El Rincón Tributario) cambio respecto del contenido del Oficio N° 716, eliminando la diferenciación previa y aplicando una regla única de corrección monetaria por IPC a las cuotas de fondos, tanto en moneda nacional como extranjera.


El nuevo enfoque genera consecuencias relevantes (El Rincón Tributario) en materia tributaria y contable, particularmente en lo relativo a la valoración de activos financieros al cierre del ejercicio, la determinación del capital propio tributario, (El Rincón Tributario) y la renta líquida imponible de los contribuyentes del Impuesto de Primera Categoría que declaren rentas efectivas mediante contabilidad completa.

Cabe señalar que este nuevo criterio no afecta la forma de cálculo del mayor valor en el rescate o enajenación de cuotas, regulado por el artículo 108 de la LIR, (El Rincón Tributario)el cual mantiene su tratamiento independiente: el mayor valor se determina exclusivamente en UF, sin considerar variaciones del tipo de cambio.  En efecto, las reglas contenidas en el artículo 108 de la LIR, que regula el cálculo del mayor valor en el rescate o enajenación de cuotas de fondos mutuos exclusivamente en Unidades de Fomento (UF), sin considerar el tipo de cambio, lo que puede generar diferencias patrimoniales que el (El Rincón Tributario) SII ha calificado como "descuadraturas patrimoniales" sin efecto tributario.

En conclusión, el Oficio N° 883/2025 representa un cambio de criterio del SII, al extender la aplicación del reajuste por IPC a todas las cuotas de fondos (El Rincón Tributario) mutuos e inversión, sin importar su moneda de denominación, dejando sin efecto, de manera implícita, la distinción previamente instruida en el Oficio N° 716 del mismo año. 

Corrección Monetaria de Cuotas de Fondos Mutuos

Aspecto

          Oficio N° 883/2025         Nuevo Criterio

    Oficio N° 716/2025     Criterio Anterior

Fondos nacionales en moneda no reajustable

Se aplica N° 8 art. 41 LIR (IPC).
Basado en art. 82 de la LUF, que equipara las cuotas a acciones chilenas.


IDEM


Fondos nacionales en moneda extranjera o reajustable

También aplica el N° 8 art. 41 (IPC).
El SII interpreta que la equiparación con acciones chilenas no distingue moneda, por lo tanto, (El Rincón Tributario)aplica IPC incluso en moneda extranjera.


Se contrapone al nuevo criterio: para estas cuotas se aplicaba el N° 4 art. 41 (tipo de cambio (El Rincón Tributario) o unidad de reajuste).
No se aplica IPC en este caso.

Fondos constituidos en el extranjero

Claramente se aplica el N° 4 art. 41 LIR, al tratarse de activos en (El Rincón Tributario) moneda extranjera no equiparables a acciones nacionales.


No tratado expresamente, pero se infiere N° 4

Diferencias entre valor contable y valor tributario según art. 108 LIR

No modificado (se mantiene lo señalado en el Oficio N° 716)

Se aborda: las diferencias entre el valor contable (reajustado por IPC o tipo de cambio) y el valor tributario (El Rincón Tributario) usado para rescate según art. 108 (que usa UF) son consideradas como "descuadratura patrimonial", sin efectos tributarios.


Por Juan Carlos Moscoso G.


MAPA